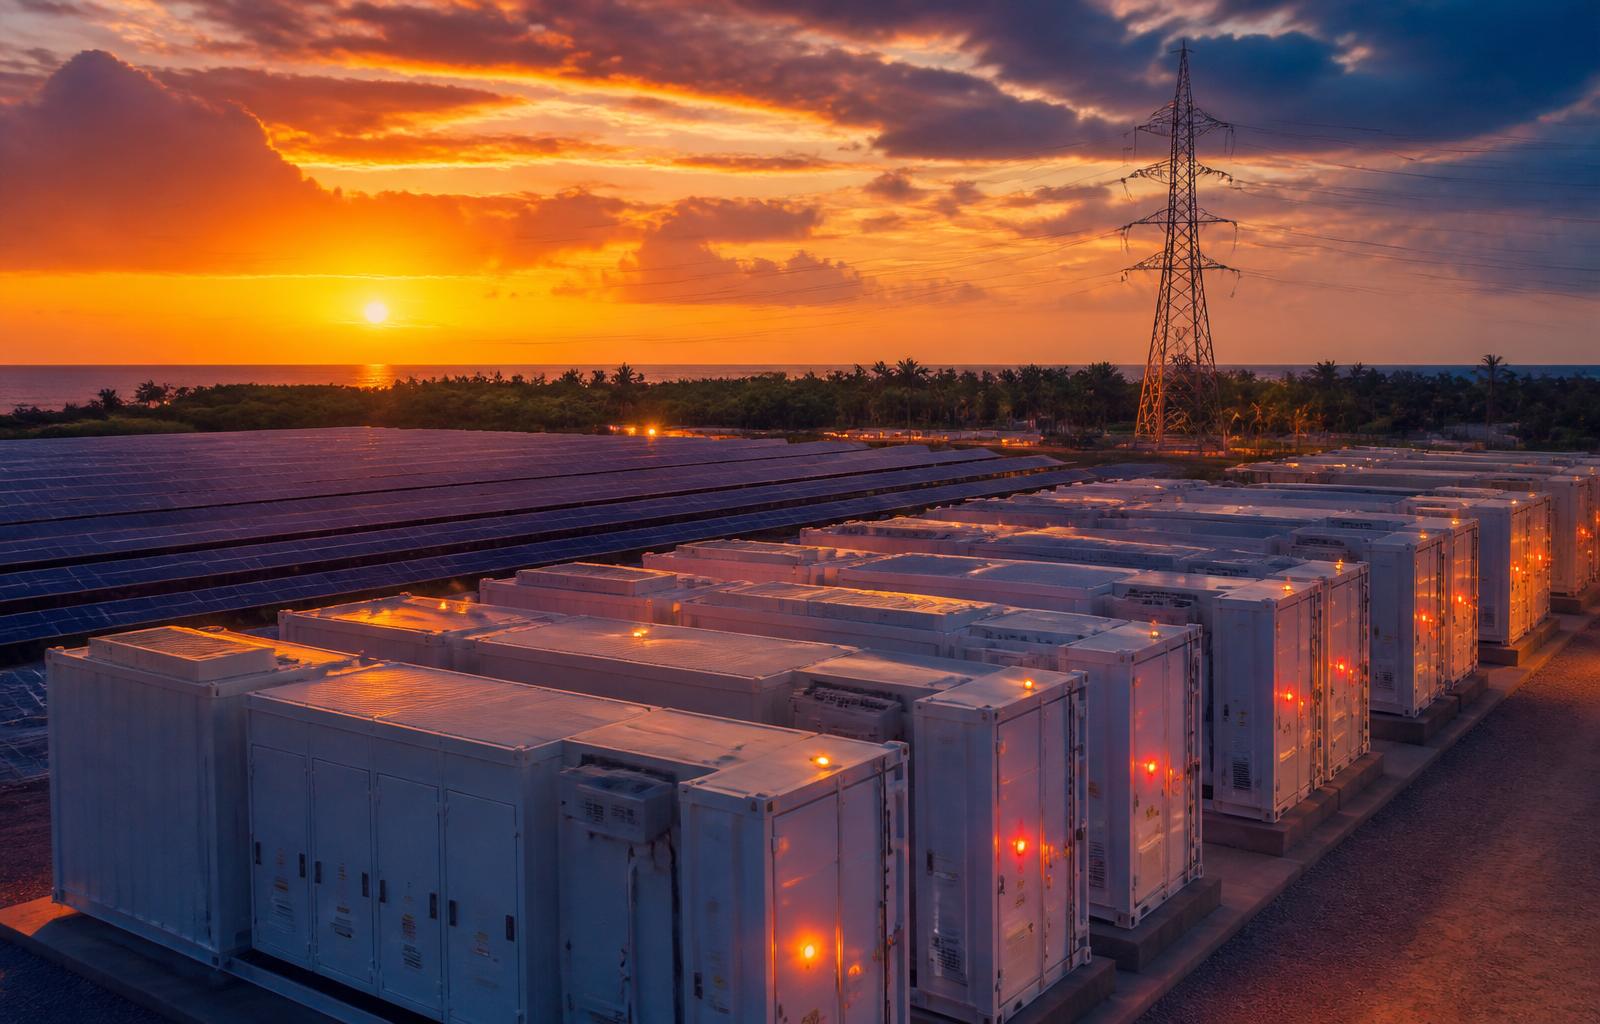
Almacenamiento electroquímico · BESS
Almacenamiento de Energía
(BESS) en Colombia 2026
Tesis ejecutiva
El BESS dejó de ser piloto.
Hoy es infraestructura crítica del SIN.
Entre 2024 y 2026 la economía global del almacenamiento cruzó un umbral de inflexión definitivo. El precio promedio del sistema BESS llave en mano cayó 31% interanual hasta 117 USD/kWh, mientras el LCOS de un proyecto de 4 horas descendió a 78 USD/MWh — el nivel más bajo desde que BNEF inició su seguimiento en 2009.
117
USD/kWh
Precio global BESS 2026
−31%
YoY
Caída CAPEX 2025→2026
78
USD/MWh
LCOS BESS 4h (récord)
01 · Cruce de competitividad
BESS vs. plantas peaker de gas
El colapso del CAPEX alteró el orden de mérito económico de las tecnologías de flexibilidad. Mientras el LCOS del BESS de 4 horas se contrajo −27% interanual, el LCOE del ciclo combinado de gas (CCGT) aumentó +16% hasta un récord de 102 USD/MWh en 2026.
Implicación estratégica
Obsolescencia financiera de turbinas de gas para expansión de capacidad flexible y reserva operativa.
Tabla 1 · Evolución del LCOE / LCOS (USD/MWh)
Tecnologías de flexibilidad y generación · BloombergNEF Levelized Cost of Electricity 2025–2026
−27%
BESS 4h (25→26)
+16%
CCGT (25→26)
78
BESS USD/MWh
102
CCGT USD/MWh
02 · Convergencia tecnológica
La hegemonía del Litio-Ferrofosfato (LFP)
El sector estacionario global convergió definitivamente hacia celdas LFP, abandonando la química NMC. Los integradores Tier 1 desarrollan arquitecturas de alta densidad con refrigeración líquida que permiten más de 5 MWh por contenedor estándar.
Estabilidad térmica superior
El umbral de fuga térmica (thermal runaway) es significativamente más alto que el del NMC, reduciendo el riesgo de incendios catastróficos en instalaciones a gran escala.
Ciclo de vida extendido
Las celdas LFP soportan un mayor número de ciclos de carga y descarga profundas antes de alcanzar el 80% de degradación de su capacidad de retención.
Independencia de minerales críticos
Sin cobalto ni níquel — cuyas cadenas de suministro están concentradas geográficamente — los costos son intrínsecamente menores y más predecibles.
En la prácticaCada nueva instalación utility-scale en Colombia se diseña hoy bajo arquitectura LFP con refrigeración líquida activa.
03 · Proyecciones 2030
El efecto dominó de las baterías
~1.500 GW
Capacidad de almacenamiento global requerida a 2030 para triplicar la capacidad renovable (IEA, World Energy Outlook 2024).
5,5 – 8 TWh / año
Ventas anuales de baterías hacia 2030 según RMI. Cada duplicación de producción reduce costos entre 19% y 29%.
Curva de deflación CAPEX BESS (NREL 60 MW / 4h)
Reducción proyectada 2022 → 2035 por escenario tecnológico
Implicación financiera: cualquier modelo asume costos de reemplazo o aumento de capacidad sustancialmente inferiores en la próxima década.
04 · Sistema Interconectado Nacional
La curva de pato colombiana y el rol del BESS
El SIN reportó al cierre de 2025 una capacidad efectiva neta de 21.028,56 MW. De los 380,26 MW nuevos en operación comercial durante 2025, 333,87 MW fueron solares fotovoltaicos. El tsunami solar inyecta entre 8 a.m. y 4 p.m., mientras el pico de demanda nacional ocurre entre las 7 p.m. y 9 p.m.
Matriz SIN al cierre 2025
Capacidad efectiva neta — 21.028,56 MW
Operación óptima del BESS · franjas horarias SIN
Arbitraje entre valle solar diurno y pico residencial nocturno
00:00 – 06:00
Nula
Baja (valle)
Reposo
06:00 – 10:00
Rampa ascendente
Rampa matutina
Descarga menor
10:00 – 15:00
Pico máximo
Media
CARGA MASIVA
15:00 – 18:00
Rampa descendente
Rampa vespertina
Reposo
18:00 – 22:00
Nula
PICO PUNTA
DESCARGA MASIVA
21.028 MW
Capacidad efectiva neta SIN 2025
88%
Energía renovable SIN nov 2025 (XM)
6.088 MW
Solar distribuida proyectada UPME 2024–2038
05 · El Niño & Confiabilidad
BESS como proveedor de Energía Firme (ENFICC)
Con el declive de los campos nacionales de gas natural y los cuellos de botella en regasificación, los sistemas Solar + BESS de larga duración emergen como proveedores críticos de OEF: garantizan despachos firmes en periodos de estrés hídrico sin depender de logística fósil.
Evaluaciones costo-beneficio de la UPME demuestran que ubicar baterías en nodos con altas señales de CMO en el Caribe anula la necesidad de construir líneas y elimina la generación de seguridad — generando valor económico neto positivo para el sistema.
06 · Pipeline Colombia
Estado actual: entre pilotos y los primeros proyectos comerciales
Colombia opera una base instalada estimada entre 14 y 60 MWh, altamente fragmentada en sistemas detrás del medidor (BTM). El proyecto fundacional utility-scale es la adjudicación UPME STR 01-2021 en Barranquilla (45 MWh, Canadian Solar).
Evolución del pipeline BESS en Colombia (MWh)
De la base BTM al pipeline utility-scale proyectado · 2024 → 2032
> 1.000 MWh
Pipeline MME · proyectado 2032
600 – 700 MWh
Erco Energía · meta 2030
> 1,2 GW
Portafolio de generación Erco
≈ 52% del territorio
ZNI · microredes Solar+BESS+Diésel
07 · Espejo regional
Chile: 3 a 5 años por delante
La penetración chilena del almacenamiento ocurrió como respuesta forzada a una topología longitudinal de transmisión y al mejor recurso solar del continente. El catalizador fueron pérdidas reales: 6 TWh anuales de vertimientos en 2025.
Lección regional
La inacción frente a la intermitencia fotovoltaica masiva conduce inevitablemente a colapsos de rentabilidad y vertimientos no remunerados.
Benchmark Colombia vs. Chile (GW)
BESS operativo, en construcción y en evaluación ambiental
08 · Apilamiento de valor
Casos de uso relevantes en Colombia
La naturaleza electrónica y modular del BESS habilita estrategias de "value stacking" — capturando múltiples corrientes de ingresos sobre el mismo activo físico.
Peak Shaving para industria
Permite atender requerimientos de capacidad adicional en zonas donde el Operador de Red enfrenta limitaciones técnicas o plazos prolongados. El BESS cubre internamente parte del requerimiento adicional de potencia (motores, hornos, compresores), habilitando expansión sin que la capacidad de red se convierta en barrera.
Arbitraje de energía + integración solar
Comprar energía cuando el precio de bolsa es cercano a cero por exceso de oferta diurna e inyectar en horas punta nocturnas. Con la CREG 101 073 de 2025, el almacenamiento se convierte en póliza de seguro contra desviaciones de pronóstico para plantas solares y eólicas.
Servicios auxiliares: AGC y respuesta de frecuencia
El BESS realiza inyecciones o absorciones de potencia activa y reactiva en milisegundos — un slew rate órdenes de magnitud más veloz que la apertura mecánica de válvulas en una turbina Pelton o Francis. El verdadero despliegue depende de la habilitación de un mercado líquido de servicios complementarios.
Respaldo corporativo y formación de red
Frente a microcortes en nodos de distribución débiles, el BESS con inversores formadores de red actúa como UPS a escala megavatio. La transición imperceptible on-grid → off-grid evita la paralización de líneas de producción complejas que pueden tardar horas en reiniciar.
09 · Topología de despliegue
Cuatro arquitecturas de integración
El ecosistema BESS opera sobre cuatro topologías fundamentales en Colombia, cada una con barreras de entrada y modelos de ingresos diferenciados.
Detrás del Medidor (BTM)
Industrias, hospitales, conjuntos residenciales. Estructurable bajo Energy-as-a-Service. No depende de ingresos de bolsa — autoconsumo, continuidad operativa y peak shaving.
Sistemas Híbridos (Co-location)
BESS dentro del polígono de un parque solar o eólico compartiendo subestación. CAPEX reducido y desplazamiento del excedente diurno al pico nocturno. Estándar imperativo de la década.
Standalone Utility-Scale
Conexión directa a buses de 115/230/500 kV del SIN. Propósito transaccional puro: arbitraje MEM, control de tensión y alivio de congestión nodal. UPME STR 01-2021 (45 MWh).
Microredes en ZNI
≈52% del territorio continental no conectado al SIN. Arquitectura Solar+BESS+Grupo Electrógeno: el BESS ancla frecuencia, permitiendo apagar plantas diésel >80% del tiempo.
10 · Marco regulatorio
Evolución del marco normativo BESS en Colombia
Del paradigma restrictivo de subastas UPME centrales al modelo bifásico merchant habilitado por la CREG 701-103.
Vacío crítico
Colombia no cuenta con mercado líquido de servicios auxiliares. Hasta que la CREG reglamente subastas de corto plazo con pagos por disponibilidad, los promotores dependerán del arbitraje y peak shaving.
CREG 098/2019 · 070/2021
Primeras señales: trataban a las baterías como componente de transmisión para mitigar insuficiencia. Limitaba el negocio a subastas UPME con ingreso garantizado.
Implicación
Paradigma restrictivo. Desincentivaba inversión privada bajo riesgo comercial.
UPME STR 01-2021
Convocatoria fundacional: 45 MWh de Li-ion en Barranquilla, Canadian Solar. Ingresos a 15 años indexados a inflación.
Implicación
Ejemplifica retos de estructuración financiera con esquema central administrado.
CREG 701-103 de 2025 (proyecto)
Punto de inflexión histórico. Define el marco operativo para que XM trate al BESS como activo bifásico: demanda al cargar, generación al descargar.
Implicación
Abre las puertas a modelos puramente merchant basados en arbitraje. Plena exposición al precio de bolsa.
Decreto 393 del 10 abr 2026
Adiciona lineamientos de política pública para integración de SAE en SIN y ZNI. Habilita remuneración en el marco de la transición justa.
Implicación
Reconoce al BESS para confiabilidad, flexibilidad, regulación de frecuencia, control de tensión y gestión de congestión.
CREG 101 073 de 2025
Actualiza el tratamiento temporal de desviaciones para plantas solares y eólicas.
Implicación
BESS como póliza de seguro contra penalizaciones; bloques de energía planos y predecibles para FNCER.
11 · Catalizador económico
Ley 1715 / 2099: el verdadero motor del BESS en Colombia
Dada la exposición al riesgo de volatilidad de la bolsa en esquemas merchant, el catalizador económico definitivo no es el precio del MEM, sino la contabilidad tributaria.
50%
Deducción especial en Renta (hasta 15 años)
−19%
Exclusión total de IVA en celdas e inversores
0%
Aranceles previa certificación DIAN
33,33%
Depreciación acelerada anual
Comparativo financiero · modelo corporativo
Proyecto BESS sin incentivos vs. aplicación plena Ley 1715/2099
Componente
CAPEX nominal
Sin
100%
Con Ley
81%
Impacto
Menor endeudamiento inicial por exclusión IVA
Componente
Impuesto de renta (años 1–5)
Sin
35% pleno
Con Ley
≈ 0%
Impacto
Liquidez operativa y capacidad de pago de deuda
Componente
Payback (retorno de inversión)
Sin
8 – 10 años
Con Ley
4,5 – 6 años
Impacto
Acelera la rentabilidad del project finance
El payback se contrae casi a la mitad. El catalizador económico real del BESS en Colombia no es el precio del MEM — es la contabilidad tributaria.
12 · Riesgos operativos
Limitaciones técnicas en climas tropicales severos
El optimismo financiero no exime al BESS de limitaciones físicas inherentes, particularmente en las geografías donde se asientan los proyectos solares más grandes: La Guajira, Cesar, Atlántico y Magdalena.
>30 °C
Caribe sostenido
Degradación cíclica y calendárica
Ambos vectores se aceleran exponencialmente bajo altas temperaturas. En la Costa Caribe, temperaturas sostenidas >30 °C exigen refrigeración líquida activa y consumo parasítico que impacta el ciclo.
10 – 15
años de garantía
Vida útil y aumentos de capacidad
Garantías BESS típicas: 10–15 años o MWh transados máximos, vs 25–30 años de un panel FV. Hacia el año 7-8 será necesario instalar racks adicionales (capacity augmentation) más LTSA.
UL 9540
estándar obligatorio
Seguridad y certificación
UL 9540 / 9540A dictan estrictos parámetros de distanciamiento espacial entre contenedores, incidiendo en costos de terreno colindante a subestaciones con alta valorización.
13 · Visión prospectiva 2050
~10 GW de BESS operativos hacia 2050
El almacenamiento se posiciona como la matriz estructural de un sistema eléctrico descarbonizado y digitalizado. La modelación NDC Colombia proyecta una participación del BESS sobre el parque generador del 11,7%.
"Lograr este hito implicaría inyectar flujos de capital equivalentes a entre 0,62% y 0,8% del PIB anual durante el horizonte de planeación."
11,7%
Participación BESS sobre parque generador 2050
~10 GW
Capacidad BESS instalada proyectada 2050
0,62 – 0,8%
Inversión anual requerida (% PIB)
+6.088 MW
GD solar UPME 2024–2038
14 · Impactos directos en agentes del mercado
Quién gana, quién pierde y quién debe hibridarse
Comercializadoras
Evolucionan hacia carteras de riesgo controladas. Integrando almacenamiento bajo tolling agreements neutralizan la exposición al Precio de Bolsa en crisis de El Niño.
Generadores convencionales
Amenaza existencial al negocio de arbitraje intradiario (peaking). La supervivencia demandará hibridación: acoplar baterías a hidroeléctricas filo de agua o ciclos combinados para maximizar OEF.
Usuarios finales C&I
La democratización del BTM empodera a la demanda. Conglomerados industriales y residenciales mutan a prosumidores resilientes, aislándose de la volatilidad del SIN.
Cierre estratégico
La ventana de oportunidad: 24 a 36 meses
En Colombia, el time-to-market es la variable crítica de inversión. Adquirir posiciones de conexión en los nodos de mayor congestión —Caribe y Magdalena Medio— y negociar LTSA con integradores Tier 1 mientras los precios experimentan mínimos históricos, constituirá la barrera de entrada competitiva más robusta hacia 2035.
24–36
meses · ventana crítica
Descarga el informe completo
Análisis técnico-estratégico del almacenamiento con baterías en el mercado eléctrico colombiano, con benchmark regional, marco CREG 701-103, simulación financiera Ley 1715/2099 y proyecciones NDC al 2050.