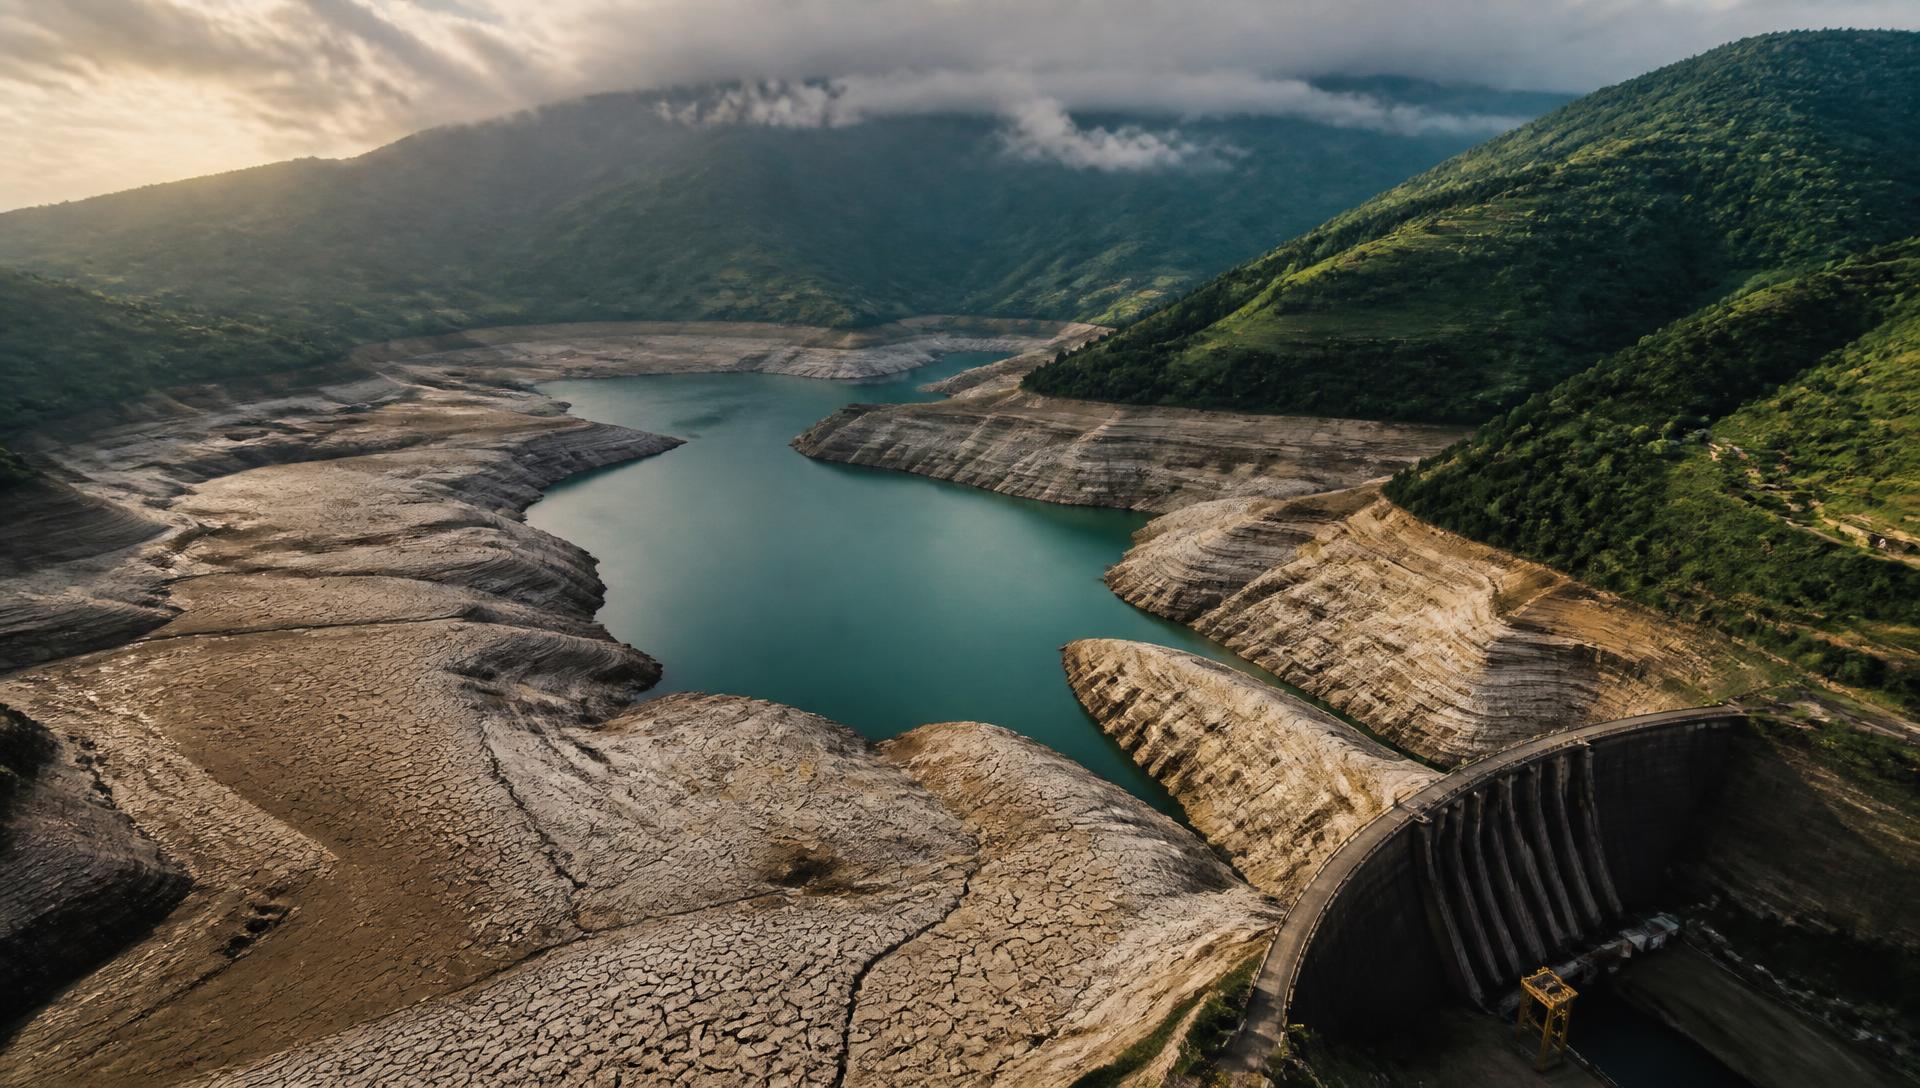
Más allá de El Niño
97%
Probabilidad de persistencia de El Niño hasta abril de 2027 y del 82 % hasta mayo de 2027. Probabilidades superiores al 90 % de condiciones de El Niño muy fuerte entre septiembre de 2026 y enero de 2027.
NOAA / CPC, 13 de agosto de 2026
78,19%
De reservas hídricas (nivel del embalse útil) al 13 de agosto, con aportes hídricos en 58,98 % de la media histórica.
XM, 2026
+5,04%
Crecimiento anual de la demanda de energía en junio de 2026.
XM, 2026
El Niño no crea todas las vulnerabilidades, las evidencia. Cuando una hidrología débil coincide con demanda creciente y proyectos retrasados, el servicio de energía se enfrenta a precios altos y posible desabastecimiento.
01 · Diagnóstico
El problema no empezó con El Niño
La conversación pública suele concentrarse en las lluvias, los embalses y el fenómeno de El Niño. Sin embargo, los precios observados hoy en el mercado reflejan una preocupación que va más allá del clima. Aunque los embalses mantienen niveles cercanos al 80%, los aportes hídricos han estado por debajo de los promedios históricos y la demanda continúa creciendo. Esto significa que el sistema tiene menos margen para absorber eventos adversos.
“Tener reservas relativamente cómodas hoy no garantiza la misma tranquilidad en el futuro si la reposición de esas reservas se desacelera y el consumo sigue aumentando”
El 61% de la capacidad de generación eléctrica en Colombia proviene de fuentes hidráulicas, lo que implica una alta dependencia de las condiciones climáticas: el agua se vuelve un recurso estratégico cuyo uso presente condiciona la capacidad futura de respuesta.
En los últimos años se ha incorporado a la matriz una porción importante de generación solar. No obstante, esta tecnología no aporta confiabilidad en el suministro en las horas nocturnas, lo que lleva a la necesidad de incorporar almacenamiento y otras tecnologías que aporten confiabilidad durante las 24 horas y, al mismo tiempo, reduzcan la dependencia de las condiciones climáticas.
Composición de la capacidad de generación
Participación por fuente sobre la capacidad instalada (%)
71.4%
depende del clima
(hidráulica + solar)
58,98%
Aportes hídricos frente a la media histórica
78,19%
Nivel de embalse útil al 13 de agosto
02 · Cómo llegamos a esta situación
La holgura se consumió por acumulación, no por un solo evento
Durante años Colombia contó con un sistema capaz de absorber sequías, retrasos e incrementos de demanda con relativa comodidad. Esa holgura se ha venido reduciendo por la coincidencia de varios factores: la demanda crece impulsada por la actividad económica y la electrificación de procesos, mientras varios proyectos de generación y transmisión han enfrentado retrasos. Cuando las lluvias disminuyen, el sistema depende más de generación térmica y combustibles de mayor costo. El resultado es un mercado más sensible frente a cualquier evento climático u operativo.
“La preocupación principal no es si habrá una situación puntual de escasez por El Niño. La señal más importante es que, mirando hacia adelante, la nueva oferta prevista podría no crecer al mismo ritmo que las necesidades futuras de energía del país.”
La evaluación de suficiencia energética no debería limitarse a verificar si la oferta disponible cubre la demanda actual. El análisis relevante consiste en determinar cuánta flexibilidad conservaría el sistema si durante varias semanas coincidieran menores aportes hídricos, mayor consumo, fallas de infraestructura y una reducción en la disponibilidad del parque térmico.
Probabilidad de condiciones El Niño
Escenarios ENSO vigentes al 13 de agosto de 2026 (%) · NOAA / CPC
El escenario de “muy fuerte” se reporta como probabilidad superior al 90 % para la ventana septiembre 2026 – enero 2027.
03 · Señal de precios
Los precios están enviando dos mensajes distintos
Los precios de corto plazo responden al clima. Los precios de largo plazo responden a expectativas sobre el futuro del sistema.
Coyuntura climática
Los altos precios observados actualmente en bolsa responden principalmente a factores de corto plazo: menores aportes hídricos, mayor utilización de generación térmica e incertidumbre asociada al fenómeno de El Niño. Estas condiciones pueden moderarse cuando mejoren las condiciones climáticas.
Las acciones disponibles se limitan a un uso moderado del recurso hídrico, exigir con mayor intensidad la generación térmica y adoptar medidas que incentiven el uso eficiente de la energía.
Expectativa estructural
Los precios observados en negociaciones de contratos de largo plazo, compras que realizan los comercializadores en el mercado mayorista para atender a sus usuarios, cuentan una historia diferente: reflejan preocupación por el crecimiento futuro de la demanda, la velocidad de incorporación de nuevos proyectos y la necesidad de contar con más oferta firme.
Hay usuarios con mecanismos de contratación de largo plazo que aseguran no verse afectados por incrementos de corto plazo. Sin embargo, el riesgo de desabastecimiento sigue presente: no está asociado a la contratación sino a la disponibilidad de energía en tiempo real.
Precio de bolsa y aportes hídricos
Ene 2024 – Ago 2026 · $/kWh vs. % de la media histórica · XM, 2026
Cuando los aportes caen por debajo del 100% de la media histórica, el precio de bolsa se dispara: la señal de corto plazo es esencialmente climática.
Contratos de largo plazo por año de entrega
T1 2024 – T3 2026 · $/kWh
Las cuatro curvas de entrega suben de forma sostenida: las entregas 2027 y 2028 convergen en 419,4 $/kWh en T3 2026 (+26% y +30% frente a T1 2024, respectivamente).
“El problema estructural sigue ahí. No se identifican, en el horizonte de mediano y largo plazo, nuevos proyectos de generación que ayuden a mejorar el equilibrio oferta/demanda y, al mismo tiempo, aporten confiabilidad en el abastecimiento de energía”
04 · El margen que está desapareciendo
Más capacidad no garantiza confiabilidad
La expansión de la generación es fundamental, pero no todos los megavatios aportan la misma seguridad al sistema. La confiabilidad depende de la disponibilidad real de energía, su capacidad de responder en momentos críticos y su ubicación en la red. La energía solar ha reducido la presión durante el día, pero su aporte disminuye al final de la tarde; sin almacenamiento, redes adecuadas o generación de respaldo, la cobertura de las horas críticas sigue siendo un desafío.
Expansión de la capacidad de generación (MW acumulados)
Jul 2026 – Nov 2029 por tecnología · UPME, Plan Indicativo 2025-2039
Casi toda la expansión prevista es solar y eólica. El aporte térmico e hidráulico (el que sostiene las horas críticas) es marginal frente al total, y esa es la raíz del margen que se estrecha.
Participación de gas importado (%)
Evolución enero 2024 – julio 2026 · Fuente: La República
La participación del gas importado pasó de 5% en julio de 2024 a 32% en julio de 2026: la seguridad energética ya no depende solo de la disponibilidad técnica, sino también del suministro de combustible, la logística y la liquidez de las empresas.
Reservas frente a reposición
Nivel de embalse vs. aportes hídricos (%) · XM, 2026
El indicador de stock luce cómodo; el de flujo, no. Esa brecha es la que anticipa el estrechamiento del margen operativo.
La térmica es un respaldo cada vez más exigido
Cuando disminuye la disponibilidad hídrica, el sistema depende más de las plantas térmicas. Esto incrementa la dependencia de combustibles importados y de mayor costo, y eleva las necesidades operativas y financieras.
Controlar precios no aumenta la energía disponible
Intervenciones que reduzcan artificialmente las señales pueden aliviar tarifas temporalmente, pero desincentivan el respaldo y la nueva oferta. El foco regulatorio debe estar en prevenir abusos, proteger usuarios vulnerables y preservar las señales de ajuste.
La demanda debe asumir un papel activo
Aunque la regulación ha avanzado, la participación sigue siendo limitada. Reducir consumo en momentos críticos ayuda, pero no es una solución sostenible por sí sola por los costos y restricciones de mantener esa flexibilidad de forma permanente.
“Aunque la situación actual exige atención urgente para reducir el riesgo de un ‘apagón’, también expone vulnerabilidades estructurales que persisten incluso en condiciones climáticas neutrales: falta de energía firme, retrasos de conexión, dependencia de combustibles importados, envejecimiento de activos y baja participación de la demanda. La respuesta debe combinar decisiones inmediatas con transformaciones estructurales que fortalezcan la resiliencia del sistema más allá del episodio actual.”
05 · Lectura para el consumidor
Anticiparse es tener opciones antes de necesitarlas
La energía dejó de ser un insumo que simplemente se compra y se consume. En un escenario de menor holgura del sistema, las empresas pueden anticiparse combinando decisiones contractuales, operativas y tecnológicas según el tipo de riesgo al que estén más expuestas.
01
Ante una mayor volatilidad de precios
Revisar anticipadamente la estrategia de contratación y, cuando las condiciones lo permitan, evaluar horizontes superiores a tres o cinco años puede ayudar a reducir la exposición a variaciones del mercado y dar mayor previsibilidad a los costos de energía.
02
Ante una mayor presión sobre el sistema
Conocer qué consumos pueden desplazarse, flexibilizarse o reducirse temporalmente permite responder con mayor rapidez a períodos críticos. La gestión activa de la demanda y la eficiencia energética pueden disminuir costos y reducir la dependencia de medidas reactivas.
03
Ante un escenario de estrechez más prolongado
La autogeneración, la cogeneración y el almacenamiento (según las necesidades de cada operación) pueden reducir la dependencia del mercado y fortalecer la continuidad energética. Estas alternativas adquieren mayor valor dentro de una estrategia de largo plazo, complementadas con modernización tecnológica, automatización y optimización de procesos.
El reto para las empresas es construir una estrategia que combine estas herramientas de acuerdo con su nivel de riesgo, su perfil de consumo y la criticidad de su operación. Anticiparse significa contar con opciones antes de que el mercado o el sistema obliguen a tomar decisiones bajo presión.
Colombia no puede controlar El Niño, pero sí puede decidir qué tan vulnerable llega a él. La diferencia entre una coyuntura costosa y una crisis de abastecimiento no será un único proyecto ni una campaña de ahorro: será la cantidad de opciones operativas, contractuales y tecnológicas disponibles antes de que el sistema las necesite.
Referencias
- NOAA · Climate Prediction Center — Diagnóstico ENSO (cpc.ncep.noaa.gov)
- UPME. (2026). Plan Indicativo de Expansión de la Generación 2025–2039.
- XM. (2026). Indicadores del mercado (xm.com.co).
- XM. (2026). Comportamiento de la demanda de energía en junio.
- La República. Participación del gas importado en el consumo nacional.