Una lectura de la opción nuclear para el sistema eléctrico colombiano: escala de integración, madurez de los SMR y condiciones económicas, regulatorias y de seguridad para evaluar su viabilidad.
La pregunta no es nuclear o renovables. Es cómo añadir firmeza.
La diversificación responde a una matriz expuesta al clima y a una demanda que sigue creciendo. La nuclear se evalúa como complemento, no como sustituto.
La hidroelectricidad ha representado cerca del 60% de la generación nacional. Su aporte de bajas emisiones convive con una exposición significativa a la variabilidad hidrológica y a El Niño, que incrementa la dependencia térmica.
La expansión solar y eólica diversifica el suministro, pero exige flexibilidad, almacenamiento y generación firme. La electrificación de nuevos sectores añade presión sobre la expansión de generación y transmisión.
Lectura para el mercado
El valor de una tecnología no depende únicamente de su energía producida: también de su disponibilidad y de su contribución a la confiabilidad del sistema.
Documento adjunto · XM [1–2] y UPME [23]. Datos de demanda: julio de 2026.
263,27GWh/día
Demanda eléctrica
+4,13% interanual · XM
12.529MW
Demanda máxima de potencia
Nuevo máximo registrado · XM
2,46–2,99%anual
Crecimiento promedio proyectado
Demanda eléctrica · 2026–2040 · UPME
≈60%Generación nacional
Participación hidroeléctrica
Generación histórica, no capacidad instalada
02 / ANÁLISIS
Un nuevo ciclo nuclear, con diferentes grados de certeza
Capacidad nuclear mundial
GWe · Escenario de Políticas Actuales de la IEA
IEA, World Energy Outlook 2025 [5], citado en el documento. 2024: aproximadamente 420 GWe; 2035 y 2050: proyecciones, no capacidad comprometida.
La seguridad energética, la descarbonización, la demanda de generación firme y el crecimiento de la electrificación, los centros de datos y la inteligencia artificial explican el renovado interés internacional.
≈10%
de la generación eléctrica mundial
>40
países consideran la opción nuclear
>70 GWe
de capacidad en construcción
>60 Gt
de CO₂ evitadas en los últimos 50 años
Las trayectorias climáticas más ambiciosas del IPCC contemplan que la generación nuclear podría aproximadamente duplicarse hacia 2050. No son una recomendación tecnológica única: coexisten con renovables, eficiencia y almacenamiento.
Documento adjunto · [3–8]. La capacidad en GWe y la generación eléctrica son magnitudes distintas.
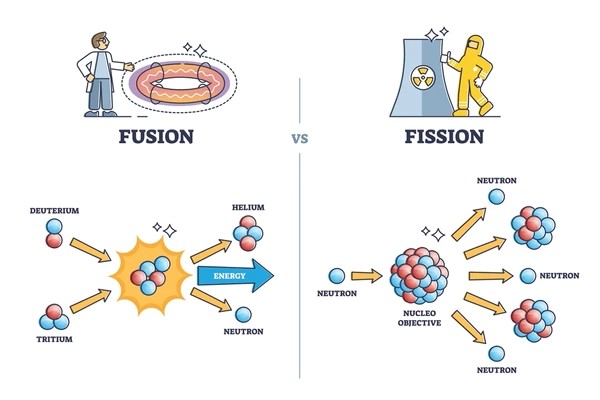
La base técnica: fisión no es fusión
La generación nuclear comercial actual se basa en la fisión: una reacción en cadena controlada libera calor, produce vapor y mueve una turbina. La fusión combina núcleos ligeros; sigue en desarrollo y no está comercialmente disponible. Esta diferencia delimita las tecnologías evaluadas en el informe [9].
Figura 1 del documento [10].
03 / ANÁLISIS
Madurez tecnológica: no todos los reactores son una opción equivalente
La certificación de un diseño, la construcción de un demostrador y la operación comercial son hitos distintos.
Alta madurez
Convencionales
AP1000, APR1400, EPR, Hualong One y VVER-1200: diseños certificados, múltiples unidades comerciales y construcción activa. Son la base de la generación nuclear mundial.
Su gran capacidad unitaria exige evaluar escala y contingencias del SIN.
Madurez heterogénea
SMR
Hasta 300 MW(e) por unidad según el OIEA. La menor escala y la modularidad podrían facilitar incorporaciones progresivas y reducir la inversión inicial requerida.
La competitividad y los beneficios de fabricación modular aún deben demostrarse comercialmente a escala.
Baja madurez comercial
Generación IV y micro
Sales fundidas, reactores rápidos y microrreactores inferiores a 20 MWe: licenciamiento temprano o demostradores. La viabilidad comercial a escala se sitúa, en el mejor caso, en la década de 2030.
No son una opción realista para el corto ni mediano plazo colombiano dentro del horizonte del informe.
Dónde están los principales desarrollos SMR en 2026
Operación
HTR-PM · China
Alta temperatura, refrigerado por helio. Operación comercial desde diciembre de 2023.
Construcción / puesta en servicio
ACP100 · China / BREST-OD-300 · Rusia
ACP100: 125 MWe, pruebas y puesta en servicio. BREST-OD-300: aproximadamente 300 MWe, demostración y construcción.
Licenciamiento / diseño
NuScale US460 / BWRX-300 · EE. UU.
NuScale: seis módulos de aproximadamente 77 MWe; aprobación de diseño estándar en mayo de 2025. BWRX-300: licenciamiento para Clinch River.
Preparación comercial
Rolls-Royce SMR · Reino Unido
Postor preferente seleccionado en 2025; actividades de diseño y desarrollo tecnológico en 2026.
Documento adjunto · Madurez y proyectos [15–22]. El estado de cada diseño no demuestra por sí mismo su competitividad económica.
04 / ANÁLISIS
La escala cambia la conversación de integración
Convencional
1.000–1.700 MWe
8,0–13,6%
de la demanda máxima del SIN de 12.529 MW
SMR
77–300 MWe
0,6–2,4%
de la demanda máxima del SIN de 12.529 MW
Rangos explícitos del documento · elaboración propia a partir de XM e IAEA. Indicador de escala, no evaluación de seguridad operativa.
Un menor tamaño unitario puede reducir la magnitud de la contingencia por la salida de una unidad y permitir un despliegue progresivo. No garantiza el cumplimiento del criterio N-1.
La evaluación exige reserva de generación, respuesta de frecuencia, estabilidad y condiciones de red. La expansión de corredores y subestaciones de 500 kV en el Caribe no reemplaza los estudios específicos de conexión de una central nuclear.
También deben verificarse agua de enfriamiento, geología, condiciones sísmicas e hidroclimáticas, seguridad, logística y regulación. La compatibilidad técnica potencial no equivale a conveniencia económica demostrada.
La hipótesis de que los SMR se adaptan mejor al SIN debe validarse mediante estudios de expansión, confiabilidad y costos del sistema.
05 / ANÁLISIS
Economía: el costo de la energía no cuenta toda la historia
La comparación debe separar costo nivelado, inversión inicial y factor de capacidad; además, distinguir los promedios mundiales de las condiciones colombianas.
USD/kWh · Promedios mundiales · 2010 y 2025
Tabla 1 del documento [28]. LCOE en USD/kWh según el texto explicativo; el encabezado de la tabla presenta una inconsistencia de unidad («USD/kW»). Se preservan exactamente los valores publicados, sin convertirlos ni estimar series intermedias.
Competitividad relativa
En 2025, la eólica terrestre registra 0,033 USD/kWh; solar PV, 0,044; hidroenergía, 0,062; nuclear, 0,069. El documento señala que el 91% de nuevos proyectos renovables comerciales superó en costo a la alternativa fósil más barata.
Disponibilidad y capital
La nuclear combina un factor de capacidad mundial del 95% con una inversión de 4.000 USD/kW en la tabla de 2025. Su LCOE pasa de 0,096 a 0,069 USD/kWh, mientras la inversión aumenta desde 2.300 USD/kW.
Lo que no demuestra la tabla
Los promedios globales no son una cotización de un SMR en Colombia. El informe mantiene incertidumbre sobre costos comerciales, tiempos de construcción, exigencias regulatorias y gestión de residuos.
Colombia: la localización también determina el costo
El aplicativo UPME citado muestra diferencias por ubicación y tecnología. Infraestructura y madurez tecnológica influyen en la competitividad. La figura no incluye un costo nuclear colombiano: no permite concluir una ventaja local de esta tecnología.
Figura «LCOE de las diferentes fuentes de generación en el contexto colombiano» [29]. Valores etiquetados en el documento, USD/MWh. No son directamente comparables con USD/kWh sin conversión.
LCOE · USD/MWh · Valores del aplicativo UPME citados en el documento
06 / ANÁLISIS
Horizontes de expansión, no decisiones de inversión
Los escenarios identifican posibilidades de diversificación bajo supuestos diferentes. No son compromisos de entrada en operación.
2038
Entrada nuclear en PA
El escenario de Políticas Anunciadas de la UPME incorpora una oferta nuclear de 2,51 TWh a partir de 2038.
2040
Complemento geotérmico
La geotermia ingresa con 0,64 TWh en 2040 y alcanza 6,40 TWh en 2055 en el escenario descrito.
4 escenarios
Trayectorias del BID
BAU, AP, NZE-50 y SD-70 contrastan tendencias, compromisos climáticos y horizontes de neutralidad.
En la lectura del PEN del documento, las restricciones técnicas asociadas a la intertemporalidad solar condicionan su participación relativa frente a la eólica al cierre del horizonte. La nuclear y la geotermia aportarían soporte de carga base para mitigar la dependencia hídrica y absorber fluctuaciones. Los escenarios BID dependen de la dependencia de hidrocarburos, la vulnerabilidad climática y los conflictos sociales.
07 / ANÁLISIS
Colombia prepara capacidades; todavía no decide implementar
1965
Reactor de investigación IAN-R1
Base existente de conocimiento, formación y experiencia operativa; hoy bajo operación y supervisión del Servicio Geológico Colombiano.
2011
Decreto 4131
Funciones del SGC sobre materiales nucleares y radiactivos, investigación y gestión segura; institucionalidad en proceso de fortalecimiento.
24 feb. 2026
Cooperación con el OIEA
Memorando de Entendimiento y hoja de ruta institucional para definir capacidades y condiciones de evaluación.
10 jul. 2026
Ley 2603 y seguridad nuclear
Creación de la Agencia Nacional de Seguridad Nuclear y marco legislativo para actividades nucleares y radiactivas, según la referencia [14] del documento.
La experiencia no eléctrica es una base, no una equivalencia
Medicina nuclear, radioterapia y aplicaciones industriales aportan infraestructura y capital humano. No equivalen a las capacidades necesarias para desarrollar y operar una central de potencia.
Capacidades adicionales requeridas
Ingeniería nuclear y operación de centrales
Regulación especializada y seguridad
Infraestructura y cadena de suministro
Gestión de residuos
Documento adjunto · Marco institucional e infraestructura [11–14].
08 / ANÁLISIS
La conclusión estratégica: evaluar una opción, no anticipar una decisión
La nuclear puede contribuir a la firmeza, la diversificación y la descarbonización. Para Colombia, su viabilidad debe demostrarse comparándola con almacenamiento de larga duración, expansión hidroeléctrica y generación térmica de bajas emisiones.
Valor sistémico
Validar contribución a confiabilidad, estabilidad, reserva y red; no limitar la comparación al costo de producir un kWh.
Evidencia comercial
Contrastar madurez de cada diseño, inversión, tiempos de construcción y desempeño; la modularidad es una ventaja potencial, no comprobada a escala.
Viabilidad integral
Incluir regulación, seguridad, agua, geología, residuos, infraestructura y capacidades nacionales en el análisis técnico-económico.
El avance internacional de los SMR aportará mayor evidencia. La decisión futura deberá garantizar simultáneamente confiabilidad, seguridad energética, descarbonización y sostenibilidad económica del sistema eléctrico colombiano.